


Hello bank! par BNP Paribas
4,510.88K Avis
Caractéristiques de l’application
- Version
- 3.70.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- BNP PARIBAS
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
J’utilise Hello bank! comme une application bancaire du quotidien, surtout lorsque je veux vérifier rapidement mon solde, suivre une dépense ou gérer mes opérations sans passer par un ordinateur. Développée par BNP PARIBAS, elle s’adresse aux clients qui souhaitent retrouver leurs services bancaires depuis leur téléphone, avec une interface pensée pour rendre les démarches courantes plus simples. Mon impression générale est positive : l’application est accessible, assez claire et suffisamment complète pour les besoins habituels, même si elle demande un peu de méthode dès que l’on sort des actions les plus fréquentes.
Ce qui m’a convaincu, ce n’est pas seulement la promesse d’une expérience plus fluide, mais la manière dont l’application s’intègre dans une routine réelle. Je peux l’ouvrir pour contrôler une rentrée d’argent, vérifier si un prélèvement est passé, consulter mes opérations récentes ou intervenir rapidement lorsque mon budget change. Elle est gratuite et classée dans la catégorie des applications financières, avec une classification PEGI 3 qui reflète son caractère grand public. Sa note moyenne de 4,5, obtenue auprès d’environ 69 000 évaluateurs, montre aussi qu’elle répond aux attentes de nombreux utilisateurs.
Une routine bancaire simple, à condition de bien l’organiser
J’apprécie une routine bancaire qui commence par une question précise plutôt que par une exploration de tous les menus : qu’est-ce que je dois vérifier aujourd’hui, et quelle décision en dépend ? Cette façon de faire aide à tirer parti de l’application sans transformer le suivi du compte en contrôle permanent. Je regarde ensuite comment préparer l’accès pour que ces vérifications restent simples, même lorsque mon téléphone ou mon emploi du temps me compliquent la tâche.
Le parcours que j’utilise le plus souvent
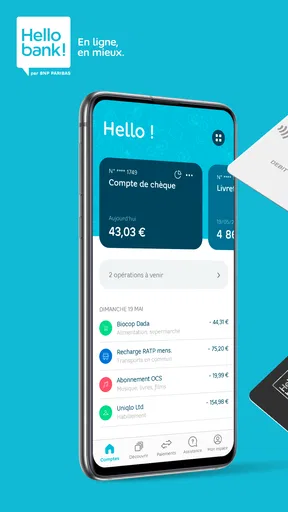
Mon usage commence généralement par l’écran d’accueil. Plutôt que de parcourir tous les menus, je regarde d’abord le solde et les mouvements récents. Cette habitude paraît basique, mais elle permet de repérer immédiatement une dépense inhabituelle, un paiement oublié ou un décalage entre le budget prévu et la réalité. Pour une banque mobile, cette lecture rapide est essentielle : je veux comprendre ma situation en quelques secondes, pas reconstruire toute mon activité financière à chaque ouverture.
Lorsque je cherche une opération précise, je préfère avancer par étapes. Je consulte d’abord la liste récente, puis j’examine le libellé et le montant avant de chercher plus loin. Cette méthode évite de confondre un paiement par carte avec un prélèvement ou un virement. Elle est particulièrement utile après un week-end chargé, quand plusieurs transactions proches peuvent rendre la lecture moins évidente.
Dans un scénario très courant, je peux faire des courses le matin, régler une facture dans l’après-midi et recevoir un remboursement quelques jours plus tard. Au lieu d’attendre mon relevé mensuel, j’utilise l’application pour suivre ces mouvements au fur et à mesure. Cela m’aide à garder une vision concrète de mon compte et à décider si une dépense supplémentaire est raisonnable. Pour moi, c’est là que Hello bank! est la plus pertinente : elle transforme la consultation bancaire en réflexe court et régulier.
La bonne façon de lire ses opérations
Je conseille de ne pas se limiter au montant affiché. Le libellé, la date et la nature de l’opération donnent souvent une information plus utile que le chiffre seul. Quand une dépense semble étrange, je prends le temps de vérifier si elle correspond à un achat récent, à une opération récurrente ou à un mouvement encore en cours de traitement. Cette vérification évite de tirer une conclusion trop rapide à partir d’un simple intitulé.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
J’ai aussi remarqué qu’une application bancaire est plus utile lorsqu’on la consulte à des moments fixes. Une vérification rapide après les achats importants et une autre avant les paiements prévus suffisent souvent. Ouvrir l’application de manière désordonnée peut au contraire augmenter le stress, surtout si l’on regarde son solde sans savoir quelles opérations doivent encore arriver. La meilleure expérience vient donc autant de l’habitude de l’utilisateur que de l’interface.
Pour quels utilisateurs l’application fonctionne le mieux
Hello bank! convient bien à une personne qui veut gérer ses opérations courantes depuis un smartphone, sans rechercher un outil spécialisé de gestion patrimoniale. Elle est également pratique pour les utilisateurs qui préfèrent une relation bancaire largement numérique et qui veulent pouvoir consulter leur situation à différents moments de la journée. Les jeunes actifs, les étudiants autonomes et les foyers qui suivent régulièrement leurs dépenses y trouveront un outil facile à intégrer dans leur routine.
En revanche, je la conseillerais moins à quelqu’un qui souhaite une analyse très poussée de ses finances, avec une méthode complète de catégorisation, des tableaux de bord détaillés ou une planification budgétaire sophistiquée. Dans ce cas, une application dédiée au budget peut apporter une lecture plus fine, au prix d’une configuration supplémentaire et parfois d’une gestion séparée des données. Hello bank! reste avant tout une application bancaire, pas un logiciel de comptabilité personnelle.
Les réglages que je vérifie en premier
Après l’installation, je commence par examiner les réglages liés à la sécurité et à l’accès. Je vérifie la méthode d’authentification disponible sur mon téléphone et je m’assure que le niveau de protection correspond à mon usage. Une application financière ne doit pas être configurée comme une application de divertissement : le confort d’ouverture est intéressant, mais il ne doit jamais se faire au détriment de la protection du compte.
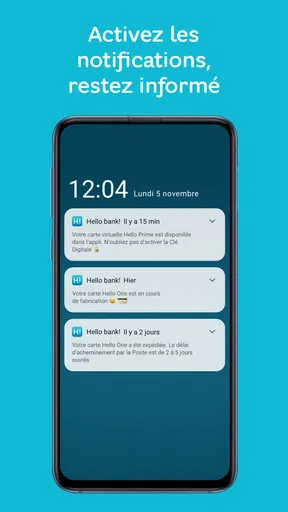
Je regarde ensuite les préférences de notification. Les alertes peuvent être utiles pour suivre une opération ou ne pas oublier une action, mais trop de messages finissent par perdre leur intérêt. Mon conseil est de conserver les notifications réellement utiles et de réduire celles qui interrompent inutilement la journée. Une alerte pertinente attire l’attention ; une succession de messages banals pousse simplement à tout ignorer.
Avant de modifier un réglage, je prends aussi en compte le contexte du téléphone. Si l’appareil est partagé, prêté régulièrement ou utilisé dans un environnement professionnel, je préfère une configuration plus prudente. Si je suis le seul à l’utiliser et qu’il possède déjà un verrouillage fiable, je peux privilégier un accès plus rapide. Ce compromis entre sécurité et rapidité doit être décidé selon la situation réelle, pas selon une préférence générale.
Une configuration utile pour les périodes chargées
Je recommande de revoir les préférences avant un voyage, un déménagement ou une période de dépenses inhabituelles. Dans ces moments, les opérations sont plus nombreuses et l’on consulte souvent son compte depuis un réseau ou un lieu différent de ses habitudes. Avoir vérifié l’accès, les notifications et les informations nécessaires à l’avance évite de devoir résoudre un problème au moment où l’on en a le moins envie.
Cette préparation est aussi utile avant une échéance importante. Je peux ouvrir l’application quelques jours auparavant, contrôler les mouvements récents et m’assurer que mon budget tient compte des dépenses déjà engagées. Ce n’est pas une fonction spectaculaire, mais c’est une vraie méthode de prévention : je réduis les mauvaises surprises en utilisant l’application avant qu’un problème se présente.
Ce que je ne cherche pas à automatiser
Je reste prudent avec l’idée de tout déléguer à l’application. Les notifications et les consultations rapides facilitent le suivi, mais elles ne remplacent pas une vérification personnelle. Pour une dépense importante ou un mouvement inhabituel, je relis toujours les informations au lieu de me fier à une alerte isolée. Cette discipline est particulièrement importante lorsque plusieurs opérations se ressemblent.
Je ne considère pas non plus l’application comme un conseiller financier complet. Elle m’aide à voir ce qui se passe sur mon compte et à effectuer les démarches proposées dans son environnement, mais une décision d’épargne, de crédit ou d’investissement demande une réflexion plus large. Confondre visibilité et conseil serait une erreur. L’application est un bon point de contrôle, pas une réponse automatique à toutes les questions financières.
Les raccourcis qui font vraiment gagner du temps
Le raccourci le plus efficace est mental : je garde une courte liste des actions que je réalise souvent et j’évite de me disperser dans les menus. Pour une consultation, je vais directement vers les opérations récentes. Pour une vérification, je compare le solde avec les mouvements attendus. Pour une décision, je cherche d’abord l’information qui change réellement mon choix. Cette logique réduit le temps passé dans l’application sans nécessiter de fonction cachée.
Je conseille aussi de regrouper les petites vérifications. Au lieu d’ouvrir Hello bank! à chaque dépense mineure, je peux choisir un moment calme pour examiner plusieurs opérations ensemble, tout en consultant immédiatement le compte après une transaction importante. Cette approche est plus équilibrée : elle évite la surveillance permanente tout en gardant une bonne visibilité sur les mouvements sensibles.
Un autre réflexe utile consiste à distinguer les opérations confirmées des dépenses encore récentes. Lorsque je consulte mon compte juste après un achat, je garde en tête que l’affichage peut évoluer selon le traitement de l’opération. Je ne prends donc pas une décision budgétaire importante sur la seule impression donnée par une consultation instantanée. Cette prudence est simple, mais elle évite de considérer une situation temporaire comme définitive.
Un usage à deux pour mieux suivre le budget
Dans un foyer, l’application peut servir de point de contrôle commun, même si chacun conserve ses propres habitudes bancaires. Je trouve utile de décider ensemble d’un moment de vérification, par exemple avant les dépenses importantes du mois. Le but n’est pas de surveiller chaque achat, mais de s’assurer que les paiements prévus, les charges récurrentes et les dépenses exceptionnelles restent compatibles avec le budget.
Cette méthode fonctionne mieux si l’on parle en montants et en échéances concrètes. Dire « il faut faire attention » est vague ; regarder les opérations récentes et les dépenses déjà prévues permet de prendre une décision réelle. Hello bank! apporte alors la matière nécessaire à la discussion, sans remplacer le dialogue entre les personnes concernées.
Les limites quand on veut aller plus loin
La principale limite que je ressens concerne le passage d’une consultation bancaire à une analyse financière approfondie. Pour savoir ce que j’ai dépensé, l’application est adaptée. Pour comprendre précisément la répartition de mes dépenses sur une longue période, comparer plusieurs scénarios ou construire un budget détaillé, je peux avoir besoin d’un outil complémentaire. Il faut donc savoir dès le départ si l’on cherche un accès bancaire pratique ou une véritable méthode de pilotage financier.
La dépendance au smartphone est une autre réalité à accepter. Si le téléphone est déchargé, indisponible ou mal configuré, l’accès mobile devient moins pratique. Je conseille donc de ne pas attendre une situation urgente pour vérifier que l’on maîtrise ses identifiants et ses méthodes d’accès. Cette préparation ne rend pas l’application meilleure, mais elle rend son usage plus fiable.
Je trouve également que les utilisateurs qui préfèrent une relation bancaire en agence peuvent ressentir une distance. L’application est conçue pour l’autonomie et les démarches numériques. Elle ne conviendra pas forcément à une personne qui veut être accompagnée à chaque étape ou qui se sent mal à l’aise avec la gestion financière sur écran. Dans ce cas, une solution combinant davantage de contact humain peut être plus appropriée.
Compatibilité, évolution et prise en main
Hello bank! est proposée gratuitement et fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. La version actuelle est la 3.68.0. Comme toujours avec une application bancaire, je recommande de maintenir le système du téléphone et l’application à jour lorsque les mises à jour sont disponibles, car la fiabilité de l’accès dépend aussi de l’environnement technique.
L’application existe depuis le 16 juin 2013 et a dépassé le million d’installations. Ces éléments donnent une idée de son implantation dans le paysage bancaire mobile, mais ils ne remplacent pas l’expérience personnelle. Une application très répandue peut tout de même ne pas correspondre à la manière dont une personne souhaite gérer son argent. Je préfère donc juger Hello bank! sur son adéquation avec mes besoins : consultation rapide, suivi des opérations et autonomie au quotidien.
Mon avis après une utilisation régulière
Après l’avoir utilisée comme outil bancaire principal sur mobile, je retiens surtout sa capacité à rendre les contrôles courants peu contraignants. Elle ne cherche pas à transformer chaque opération en parcours complexe. Lorsque je sais ce que je veux vérifier, j’arrive généralement à rester dans une routine courte. C’est important pour une application financière : la meilleure fonction est parfois celle qui permet de terminer une tâche sans détour.
Je garde toutefois une réserve pour les utilisateurs qui attendent une vision très détaillée de leur comportement financier. L’application peut accompagner une bonne discipline, mais elle ne crée pas automatiquement cette discipline. Il faut encore regarder ses opérations, comprendre ses échéances et prendre ses décisions avec un minimum de recul. Sa simplicité est une force pour les tâches quotidiennes, mais elle peut sembler limitée à ceux qui veulent transformer leur banque en tableau de bord complet.
À qui je la recommande, et dans quel cas je choisirais autre chose
Je recommande Hello bank! à une personne qui veut une application bancaire mobile claire pour les opérations courantes, qui consulte régulièrement son compte et qui préfère gérer seule ses démarches depuis un téléphone. Elle est particulièrement convaincante lorsqu’on adopte quelques habitudes : vérifier les mouvements après les dépenses importantes, ajuster les notifications, contrôler les réglages de sécurité et réserver un moment régulier au suivi du compte.
Je choisirais plutôt une application budgétaire complémentaire pour quelqu’un qui veut classer ses dépenses en profondeur, suivre des objectifs financiers ou comparer plusieurs mois avec précision. Je privilégierais aussi une banque davantage centrée sur l’accompagnement humain pour une personne qui n’aime pas effectuer ses démarches seule en ligne. Ce n’est pas un défaut absolu de Hello bank!, mais une question d’adéquation entre l’outil et le profil de l’utilisateur.
Au final, Hello bank! me paraît être une solution solide pour gérer son quotidien bancaire sans complication inutile. Son intérêt se révèle surtout dans une utilisation régulière et organisée, plutôt que dans une exploration occasionnelle de toutes ses possibilités. Si votre priorité est de consulter vos opérations, suivre votre compte et rester autonome depuis Android ou iOS, elle mérite clairement votre attention. Si vous recherchez une analyse budgétaire experte ou un accompagnement très personnalisé, mieux vaut prévoir un outil ou un service complémentaire.
Avantages
- Ouverture de compte entièrement réalisable depuis l’application.
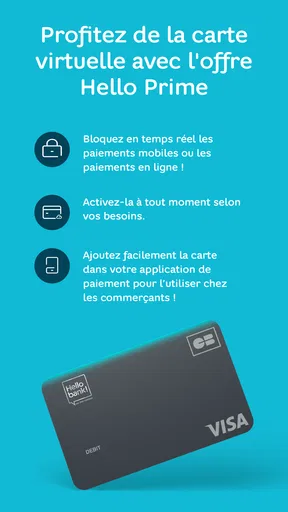
- Carte bancaire personnalisable selon vos besoins et votre profil.
- Catégories de dépenses utiles pour suivre votre budget au quotidien.
- Virements et prélèvements facilement consultables depuis l’espace client.
- Accès à des offres et services bancaires du groupe BNP Paribas.
Inconvénients
- Certaines fonctionnalités nécessitent de remplir des conditions d’éligibilité.
- Les délais de réponse peuvent varier selon le type de demande.
- L’application peut sembler dense lors de la première utilisation.
- Des frais peuvent s’appliquer pour certaines opérations ou services.
- L’assistance téléphonique n’est pas toujours disponible immédiatement.
FAQ sur Hello bank! par BNP Paribas
Qu’est-ce que Hello bank! par BNP Paribas et à qui s’adresse cette application ?
Hello bank! est la banque mobile de BNP Paribas, conçue pour gérer ses comptes principalement depuis un smartphone, tout en bénéficiant de l’infrastructure d’un grand établissement bancaire. L’application s’adresse aux personnes qui souhaitent consulter leur solde, effectuer des virements, gérer leur carte et suivre leurs dépenses sans se déplacer en agence. L’ouverture et les services disponibles peuvent dépendre de votre pays de résidence, de votre situation et des conditions commerciales en vigueur.
Comment ouvrir un compte avec Hello bank! et quels documents sont nécessaires ?
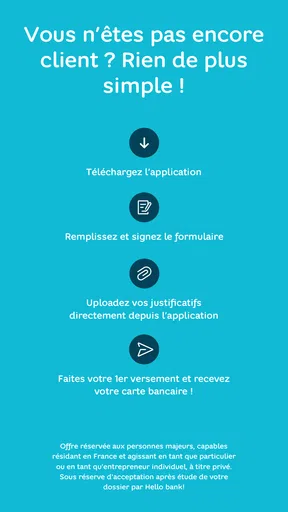
L’ouverture d’un compte se fait généralement directement depuis l’application ou le site officiel, avec un formulaire à compléter et une vérification d’identité. Il faut habituellement fournir une pièce d’identité valide, un justificatif de domicile, des informations personnelles et parfois un justificatif de revenus ou un premier versement. La banque peut également demander une vérification vidéo ou un selfie. Les exigences exactes varient selon le profil du demandeur et l’offre choisie.
Quels services peut-on gérer depuis l’application Hello bank! ?
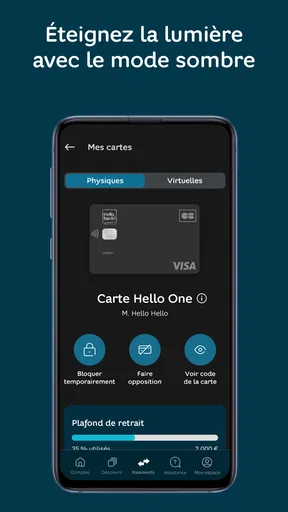
Après connexion, l’application permet généralement de consulter les soldes et opérations, rechercher une transaction, réaliser des virements, gérer les bénéficiaires, suivre les paiements par carte et télécharger des relevés. Elle peut aussi proposer des fonctionnalités de catégorisation des dépenses, de personnalisation des plafonds, de blocage temporaire de carte et de contact avec le service client. Les fonctions disponibles peuvent varier selon le type de compte, la carte détenue et les mises à jour de l’application.
L’application Hello bank! est-elle sécurisée pour effectuer des paiements et des virements ?
Hello bank! utilise les dispositifs de sécurité habituels des services bancaires mobiles, comme la connexion protégée, la validation des opérations sensibles et l’authentification forte lorsque celle-ci est requise. L’accès peut être associé à un code, à l’empreinte digitale ou à la reconnaissance faciale selon l’appareil. Il reste essentiel de télécharger l’application depuis une boutique officielle, de maintenir le téléphone à jour et de ne jamais communiquer ses codes ou valider une opération inconnue.
L’application Hello bank! est-elle gratuite et quels frais faut-il prévoir ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que tous les services bancaires sont sans frais. Les coûts dépendent de l’offre souscrite, de la carte, des retraits, des paiements à l’étranger, des incidents éventuels et de certaines opérations particulières. Avant l’ouverture du compte, il est recommandé de consulter la grille tarifaire officielle et les conditions de l’offre, car les promotions et les tarifs peuvent évoluer.


